Al 30 ottobre 2026 il vino mondiale non è davanti a una crisi uniforme, ma a una selezione più dura. L’export italiano mostra un recupero, mentre i consumi restano fragili. I prezzi dei vini comuni cedono. Francia, California e Australia riducono volumi, superfici o spedizioni. Intanto bianchi e spumanti resistono meglio dei rossi. Sono quattro segnali della stessa trasformazione: produrre meno non garantisce di vendere meglio.
EXPORT VINO ITALIANO: GLI STATI UNITI RIPARTONO, I CONSUMI NO
Nel terzo trimestre 2026 le esportazioni italiane verso i Paesi extra UE sono cresciute di quasi l’8% a valore. Negli Stati Uniti il balzo ha sfiorato il 17%, con i rossi a +33%. È il dato più incoraggiante delle ultime settimane, ma va letto contro il primo semestre: export complessivo a 3,6 miliardi di euro, -6,2% a valore e -4% in volume. Nei primi nove mesi, inoltre, il valore delle spedizioni extra UE resta inferiore del 3% rispetto al 2025 e gli Usa segnano ancora -6%.
Il principale sbocco del vino italiano torna a ordinare, ma non esiste ancora una prova di ripresa della domanda finale. Le vendite dei distributori statunitensi ai punti vendita dei vini italiani risultano in calo del 5,3% da inizio anno, secondo i dati SipSource richiamati da UIV. Il rimbalzo può dipendere dalla ricostituzione delle scorte dopo un 2025 anomalo.
Confondere spedizioni e consumi sarebbe un errore. Il rialzo del prezzo medio negli Usa, insieme all’accelerazione dei rossi, può indicare ordini concentrati su referenze più care o una ricomposizione del magazzino. Il segnale è positivo, ma non autorizza il ritorno alle vecchie quantità. La priorità resta capire quali fasce, denominazioni e stili generino riordini reali.
PREZZI DEL VINO IN ITALIA: LA PRESSIONE SI SCARICA ALL’ORIGINE
Nella terza settimana di ottobre Ismea rileva cali annui marcati per i vini comuni: -26,7% per i bianchi da 12-13 gradi e -17,9% per quelli da 9-11 gradi; -32,5% per rossi e rosati da 12-13 gradi e -15,3% per la fascia 9-11 gradi. Ad agosto, mentre il costo della vita accelerava, i prezzi al consumo del vino erano scesi del 2,5%, secondo l’analisi UIV.
La filiera non riesce a trasferire pienamente sui listini i costi sostenuti in vigneto, cantina, vetro, energia e logistica. Il calo dei vini comuni non descrive automaticamente le Dop, ma segnala un eccesso di offerta nel segmento più esposto alla sostituibilità e alla contrazione della domanda.
La corsa alle promozioni può liberare giacenze, non ricostruire valore. Se il prezzo finale scende e quello all’origine cede molto di più, il rischio è una selezione decisa dalla forza finanziaria delle imprese, non dalla qualità del progetto. Per il vino italiano il tema non è soltanto vendere meno: è evitare che il riequilibrio cancelli aziende agricole prima che il mercato trovi una nuova dimensione.
VENDEMMIA 2026: CALDO, ACIDITÀ E RESE RIDOTTE CAMBIANO IL VINO EUROPEO
In Francia la produzione 2026 è stimata in quasi 35 milioni di ettolitri: -2% sul 2025 e -14% rispetto alla media 2021-2025. Il servizio statistico del ministero dell’Agricoltura attribuisce la flessione alla riduzione delle superfici e ai rendimenti penalizzati da siccità e caldo.
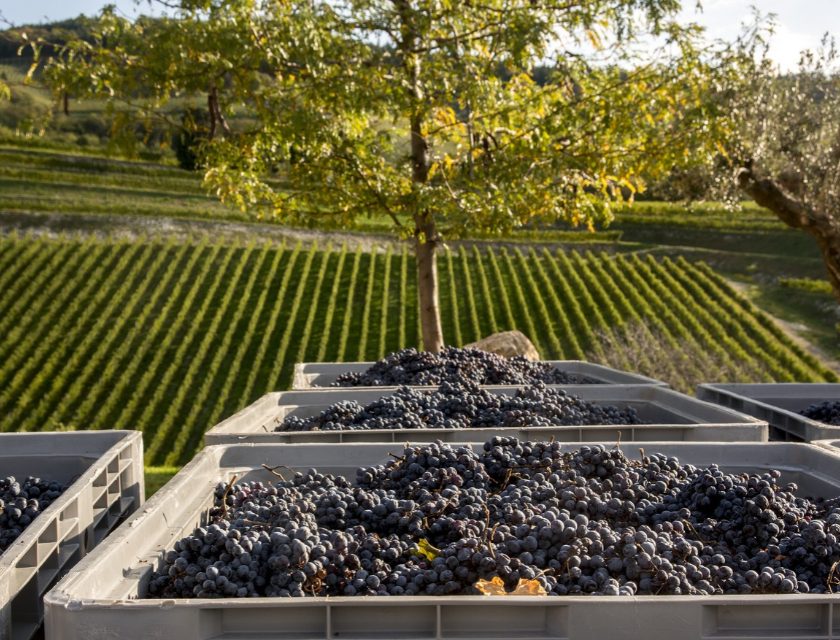
In Italia Assoenologi, Ismea e UIV hanno rinunciato alle tradizionali stime preventive nazionali, rinviando il quadro ai dati consuntivi. Le prime analisi territoriali parlano di uve sane e gradazioni elevate, ma anche di vendemmie anticipate e acidità da sorvegliare.
Non è più sufficiente parlare di “buona qualità” in modo generico. Per spumanti e bianchi, preservare acidità e freschezza richiede scelte rapide; per i rossi, zuccheri elevati e maturità fenolica non sempre procedono insieme. La variabilità tra parcelle e territori riduce il valore delle previsioni nazionali troppo precoci.
Il clima non agisce soltanto sui volumi. Modifica calendari, costi di raccolta, scelte varietali e profili organolettici. La vendemmia anticipata è una risposta, non una strategia completa. Servono gestione della chioma, suolo, acqua, portinnesti e criteri di denominazione capaci di accompagnare stili meno alcolici senza trasformare ogni cambiamento in eccezione normativa.
CALIFORNIA E AUSTRALIA: IL RIDIMENSIONAMENTO DEL VIGNETO È GIÀ IN CORSO
In California, secondo Associated Press, circa metà delle uve da vino era entrata in vendemmia senza contratto, contro una quota normalmente contrattualizzata tra il 70% e l’80%. Le vendite di vino sono diminuite di oltre il 20% in cinque anni e i viticoltori hanno già eliminato circa un quarto dei vigneti dello Stato.
In Australia, nei dodici mesi chiusi a settembre 2026, l’export è sceso del 7% a valore e del 5% in volume. I 590 milioni di litri esportati rappresentano il minimo dal 2004. Negli Stati Uniti le spedizioni australiane sono calate del 28% a valore.
Due grandi produttori del Nuovo Mondo stanno correggendo l’offerta. Pesano domanda debole, tensioni commerciali, fine del riassortimento cinese e perdita di slancio dei vini commerciali. L’aggiustamento non riguarda solo le aziende meno efficienti: colpisce territori, vivai, manodopera e valore fondiario.
L’espianto può riportare equilibrio, ma non crea consumatori. Wine Australia registra uno spostamento globale dai rossi verso bianchi e spumanti, categorie più compatibili con moderazione, occasioni informali e servizio fresco. Non è la fine dei rossi, ma della loro centralità automatica. Chi produce vini strutturati dovrà lavorare su bevibilità, occasioni di consumo e precisione del posizionamento, non soltanto sulla reputazione.
VINO MONDIALE: MENO VOLUME NON SIGNIFICA PIÙ VALORE
I quattro trend convergono. Il settore sta riducendo l’offerta mentre cerca una domanda nuova, ma le due curve non si incontrano ancora. L’Italia ha un vantaggio: una base produttiva diversificata, spumanti competitivi e una presenza forte negli Usa. Ha anche una vulnerabilità: dipendenza da pochi mercati, pressione sui prezzi e frammentazione che rende difficile governare quantità e promozioni.
Nei prossimi mesi occorrerà distinguere la vera ripresa dai rimbalzi tecnici. Serviranno dati di sell-out, non solo doganali; prezzi all’origine insieme ai valori medi di export; analisi per colore, fascia e denominazione. La selezione è già cominciata. La politica di filiera può ancora decidere se sarà un ridimensionamento ordinato o una perdita irreversibile di vigneti e competenze.